Det har aldrig varit enklare att jämföra lån, men de flesta jämför fel. Räntor, exempelbelopp och löften om snabba besked är några klick bort, men förvånansvärt många missar det som avgör priset. Det som såg billigast ut i början är inte alltid det som känns bäst efter ett år.
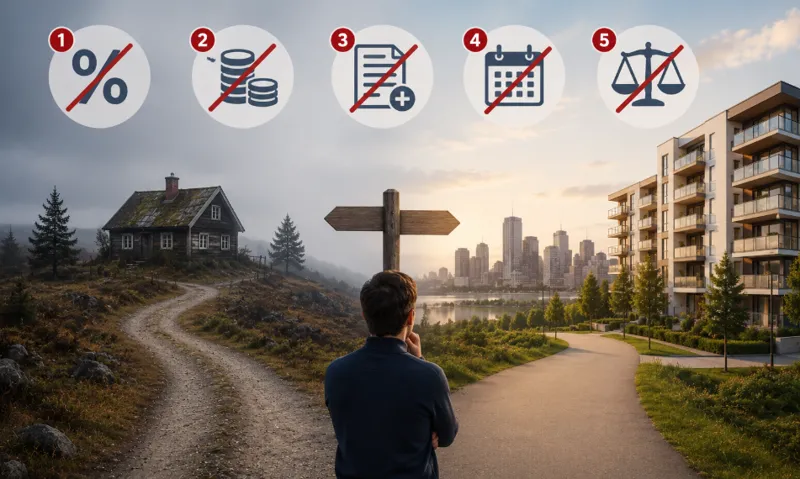
De fem vanligaste misstagen är att stirra sig blind på den lägsta räntan i annonsen, att förväxla nominell och effektiv ränta, att glömma hur löptiden påverkar totalkostnaden, att tro att alla banker bedömer dig lika och att missa villkoren. Det enklaste sättet att undvika dem är att jämföra effektiv ränta och totalkostnad över hela löptiden, inte nominell ränta eller månadskostnad. Skillnaden kan handla om tusentals kronor över lånets liv.
- Räntetak: 22,00 procent för konsumentkrediter utom bolån (referensränta 2,00 procent plus 20 procentenheter)
- Kostnadstak: räntor och avgifter får sammanlagt aldrig överstiga lånebeloppet
- Uppläggningsavgift: högst 592 kronor (1 procent av prisbasbeloppet)
- Effektiv ränta: långivare måste ange den i marknadsföring och låneavtal
- Kreditförfrågningar: sparas hos UC i 12 månader
- Ny lag: en ny konsumentkreditlag träder i kraft den 20 november 2026
1. Att stirra sig blind på den lägsta räntan
Det första misstaget är att jämföra det som syns tydligast i annonsen istället för det som betyder något. Den nominella räntan är den siffra som lyfts fram i marknadsföringen, men den säger inte vad lånet kostar dig. Många privatlån har individuell räntesättning, vilket betyder att den faktiska räntan bestäms efter kreditprövning och kan landa märkbart högre än ”från-räntan” i annonsen.
Långivare anger sina räntor som ett spann, exempelvis ”från 4,95 procent”. Det är räntan en kund med utmärkt kreditvärdighet kan få. Den genomsnittliga kunden får oftast en ränta i mitten eller övre delen av spannet. Hur stort spannet är skiljer sig kraftigt mellan långivare.
2. Att förväxla nominell och effektiv ränta
Det andra misstaget och ett av de vanligaste, är att blanda ihop nominell och effektiv ränta. Den nominella räntan visar bara vad själva lånebeloppet kostar i ränta per år. Den effektiva räntan visar lånets totala kostnad som en årlig procentsats, där uppläggningsavgift, aviavgifter och ränta på ränta under året räknas in.
Det är den effektiva räntan som gör olika lån verkligt jämförbara. Två lån kan se nästan identiska ut vid första anblick men landa på helt olika totalkostnad när alla avgifter räknas med.
Räkneexempel med två lån som ser likadana ut
2 595 kr
Samma nominella ränta, men lån B kostar dig 2 595 kronor mer över löptiden. Sett som månadskostnad känner du knappt skillnaden (drygt 40 kronor), men i totalkostnad blir den tydlig. Lägg också märke till att även lån A får en effektiv ränta på cirka 8,2 procent, eftersom räntan betalas varje månad och räknas om till en årsränta. Det är därför du alltid ska jämföra effektiv ränta, inte nominell.
3. Att glömma hur löptiden påverkar totalkostnaden
Det tredje misstaget är att fokusera på månadskostnaden utan att se totalkostnaden. En längre löptid ger lägre månadskostnad men du betalar mer i total ränta över lånets liv. En kortare löptid ger högre månadskostnad men du blir skuldfri snabbare och betalar mindre totalt.
Räkneexempel med samma lån och olika löptid
Lån B känns lättare på månadsbasis med drygt 1 600 kronor lägre månadskostnad, men kostar dig nästan 48 000 kronor mer i ränta totalt. För bolån finns dessutom amorteringskrav att ta hänsyn till. För konsumentkrediter handlar det istället om att du själv väljer balansen mellan månadsbudget och totalkostnad.
4. Att tro att alla banker bedömer dig lika
Det fjärde misstaget är att tro att alla banker gör samma bedömning. Ett lånelöfte eller ett erbjudande kan skilja sig kraftigt mellan två långivare även om du lämnar exakt samma uppgifter. Det beror på att banker viktar risk olika.
De kan lägga olika vikt vid inkomstnivå, anställningsform (fast tjänst, projektanställning eller eget företag), skuldsättning, betalningshistorik och boendekostnader. En bank kan se en frilansare med varierande månadsinkomst som högre risk, medan en annan räknar på ett snitt av de senaste årens inkomst. Ett nej hos en bank betyder därför inte automatiskt nej hos nästa och det första godkännandet är inte alltid det bästa erbjudandet.
5. Att jämföra ränta men missa villkoren
Det femte misstaget är att jämföra ränta och sedan gå direkt till ansökan. Räntan är central, men villkoren avgör hur lånet fungerar för dig i verkligheten. Ett lån är ett avtal som ska fungera under flera år och det kan finnas detaljer i villkoren som påverkar både ekonomin och flexibiliteten. Gå därför igenom frågorna nedan innan du signerar.
- Förtidslösen: Kan du lösa lånet i förtid utan extra kostnad?
- Räntetyp: Är räntan fast eller rörlig under hela löptiden?
- Avgifter: Hur tydligt framgår uppläggningsavgift, aviavgift och påminnelseavgift?
- Ändringar: Kan du ändra återbetalningstid eller månadskostnad efter att lånet är taget?
- Betalningsproblem: Vad händer om du missar en betalning eller behöver pausa amorteringen?
- Kundtjänst: Hur lätt är det att få kontakt med kundtjänst om något behöver redas ut?
- Dröjsmål: Vilken dröjsmålsränta gäller och vad kostar ett inkassokrav om något går snett?
Står något oklart i avtalet är det bättre att fråga långivaren innan du skriver under än efteråt. För konkreta exempel på lånevillkor och vad du ska titta på i avtalet finns mer information hos LSB.
Hur mycket kan misstagen kosta dig?
Tabellen visar vad varje misstag handlar om och ungefär vad det kan kosta. Kronbeloppen för misstag 2 och 3 kommer från räkneexemplen med ett lån på 200 000 kronor.
| Misstag | Vad det handlar om och kostar |
|---|---|
| 1. Lägsta nominella räntan | Annonsens från-ränta är inte räntan du får och individuell räntesättning landar oftast högre. Kan kosta: tusentals kronor om du väljer fel långivare. |
| 2. Nominell eller effektiv ränta | Avgifter för uppläggning och avi syns inte i den nominella räntan men påverkar totalkostnaden. Kan kosta: cirka 2 600 kronor på ett lån på 200 000 kronor i exemplet ovan. |
| 3. Löptidens påverkan | Lägre månadskostnad genom längre löptid ger betydligt högre total räntekostnad. Kan kosta: cirka 48 000 kronor på 200 000 kronor över fem extra år. |
| 4. Olika bankbedömningar | Banker viktar risk olika, så ett nej eller ett dyrt erbjudande hos en bank gäller inte hos en annan. Kan kosta: flera procentenheter i ränta över hela löptiden. |
| 5. Villkoren utöver räntan | Förtidslösen, ränteändring, dröjsmålsränta och kundkontakt avgör om lånet fungerar för dig. Kan kosta: oväntade avgifter och sämre flexibilitet. |
Vanliga frågor om lånejämförelse
- Var hittar jag den effektiva räntan i ett erbjudande?
- Innan du skriver under ska långivaren ge dig ett standardiserat informationsblad, ofta kallat SEKKI, där effektiv ränta, totalt belopp att betala och alla avgifter står. Jämför de bladen mellan erbjudandena istället för annonserna. Saknas uppgifterna, fråga långivaren innan du går vidare.
- Hur jämför jag lån från olika banker rättvist?
- Begär erbjudanden med samma lånebelopp, samma återbetalningstid och samma uppgifter om dig själv, så att skillnaderna beror på långivaren och inte på förutsättningarna. Jämför sedan effektiv ränta och totalt belopp att betala och titta även på villkoren för förtidslösen och avgifter.
- Kan jag förhandla om räntan på ett privatlån?
- Ja, särskilt om du har ett konkret erbjudande från en annan långivare att visa upp. Räntan sätts individuellt och långivaren har ofta utrymme att gå ner för att vinna en kund med god betalningsförmåga. Har du redan ett lån kan det också löna sig att be om ny ränta när din ekonomi har förbättrats.
- Vad kostar det att lösa ett lån i förtid?
- Ett lån med rörlig ränta kan du lösa i förtid utan extra kostnad. Har du fast ränta på ett privatlån eller en annan konsumentkredit får långivaren ta ut en ränteskillnadsersättning, men högst 1 procent av det belopp du betalar i förtid, eller 0,5 procent om mindre än ett år återstår av löptiden. För bundna bolån beräknas ersättningen på ett annat sätt, vilket är en viktig del av valet mellan bunden eller rörlig ränta.
- Kan jag ändra mitt lån efter att det är taget?
- Vad du kan ändra efter signering beror helt på avtalets villkor. Vanligt är att du kan betala extra eller lösa hela lånet i förtid. Mindre vanligt är att ändra löptiden eller månadskostnaden i efterhand utan en helt ny ansökan. Vill du ha bättre villkor kan du istället samla lånen hos en ny långivare.
- Vad gör en låneförmedlare?
- En låneförmedlare skickar din ansökan till flera långivare och samlar in deras erbjudanden så att du kan jämföra dem. Tjänsten kostar ingenting för dig, eftersom förmedlaren får ersättning från den långivare du väljer. Hos UC registreras bara en kreditförfrågan, vilket skyddar din kreditvärdighet bättre än flera separata ansökningar.