Annuitetslån och rakt lån är två sätt att betala tillbaka exakt samma lån, men de ger helt olika månadskostnad och olika total räntekostnad. Ett rakt lån ger alltid lägre total ränta, medan ett annuitetslån ger en jämnare och oftast lägre månadskostnad i början. Vilket som passar dig beror på hur mycket marginal du har i budgeten och hur länge du ska ha lånet.
På ett lån på 200 000 kronor med 7 procents ränta sparar ett rakt lån 2 031 kronor i ränta över fem år, 8 077 kronor över tio år och 31 560 kronor över tjugo år. Priset är en högre månadskostnad i början, till exempel 2 833 kronor i stället för 2 322 kronor på det tioåriga lånet. Med ett annuitetslån är betalningen lika stor varje månad, vilket gör det lättare att budgetera.
- Annuitetslån: samma totala betalning varje månad hela tiden
- Rakt lån: samma amortering varje månad, plus ränta på kvarvarande skuld
- Total ränta: alltid lägre med rakt lån vid samma ränta och löptid
- Start: annuitetslån ger lägre och jämnare månadskostnad i början
- Löptid: skillnaden i ränta växer ju längre lånet löper
- Standard: banker erbjuder oftast annuitet för konsumentlån som privatlån
Vad är skillnaden mellan annuitetslån och rakt lån?
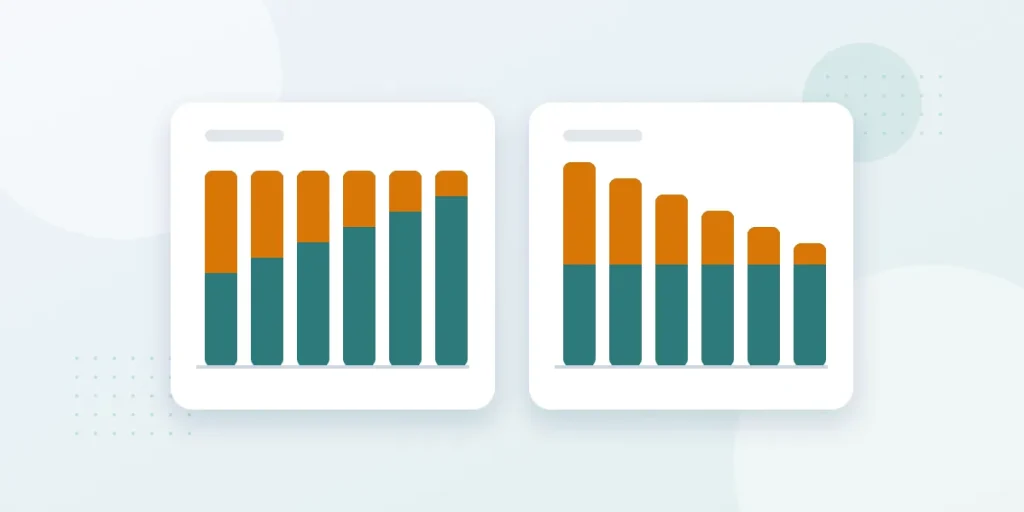
Skillnaden mellan annuitetslån och rakt lån handlar om hur amorteringen, alltså avbetalningen av själva skulden, fördelas över tiden. Diagrammet visar hur månadsbetalningen utvecklas för de två lånetyperna.
I ett annuitetslån är den totala månadsbetalningen, ränta plus amortering, lika stor varje månad under hela löptiden. I början består betalningen mest av ränta och lite amortering. Allt eftersom skulden minskar vänder det och en allt större del går till amortering. Resultatet är en förutsägbar och jämn månadskostnad.
I ett rakt lån är i stället amorteringen lika stor varje månad. Ovanpå den betalar du ränta på den skuld som är kvar. Eftersom skulden minskar lika mycket varje månad blir räntedelen mindre och mindre, så månadskostnaden börjar högt och sjunker stadigt över tid.
Vilket är billigast, annuitetslån eller rakt lån?
Räknat på hela lånet är ett rakt lån alltid billigare i total räntekostnad än ett annuitetslån, förutsatt samma ränta och samma löptid. Med ett rakt lån betalar du av mer av skulden tidigt och eftersom räntan beräknas på den kvarvarande skulden blir det mindre ränta totalt. Priset du betalar för det är en högre månadskostnad i början.
Tabellen visar den exakta skillnaden för ett lån på 200 000 kronor med 7 procent nominell ränta, beräknat över tre olika löptider. Du kan räkna på ditt eget lån i lånekalkylatorn.
| Löptid | Kostnad och ränteskillnad |
|---|---|
| 5 år | Annuitet: 3 960 kr per månad Rakt lån: 4 500 kr som sjunker till 3 353 kr Rakt lån sparar: 2 031 kr i ränta |
| 10 år | Annuitet: 2 322 kr per månad Rakt lån: 2 833 kr som sjunker till 1 676 kr Rakt lån sparar: 8 077 kr i ränta |
| 20 år | Annuitet: 1 551 kr per månad Rakt lån: 2 000 kr som sjunker till 838 kr Rakt lån sparar: 31 560 kr i ränta |
Lägg märke till mönstret: ju längre löptid, desto mer sparar ett rakt lån i ränta. På fem år är skillnaden några tusenlappar, men på tjugo år handlar det om över 30 000 kronor. Samtidigt är den högre startkostnaden för ett rakt lån som störst på korta lån.
Exempel med ett lån på 200 000 kronor över tio år
För att göra skillnaden konkret jämför vi de två lånetyperna sida vid sida på ett tioårigt lån. Rutorna visar månadskostnad och total räntekostnad.
Det raka lånet kostar 8 077 kronor mindre i ränta över tio år, men de första åren är månadskostnaden runt 500 kronor högre än för annuitetslånet. Du betalar alltså mer tidigt mot att lånet blir billigare totalt. Annuitetslånet ger i stället en jämn kostnad på 2 322 kronor i månaden hela vägen, vilket är lättare att budgetera för.
Vem passar annuitetslån och rakt lån för?
- Jämn kostnad: du vill ha en jämn och förutsägbar månadskostnad
- Lägre start: du vill betala mindre de första åren
- Enkel budget: du vill veta exakt vad lånet kostar varje månad
- Lägst total ränta: du vill betala så lite ränta som möjligt
- God marginal: du klarar en högre månadskostnad i början
- Snabbt minskad skuld: du vill att skulden ska krympa fort redan från början
Vilket ska du välja?
Valet mellan annuitetslån och rakt lån handlar mindre om vilket som är finast och mer om din ekonomi. Punkterna nedan hjälper dig att välja.
- Gott om marginal: vill du betala minst i ränta är ett rakt lån oftast bäst.
- Jämn kostnad: vill du ha en låg och förutsägbar kostnad passar ett annuitetslån.
- Lång löptid: ska du ha lånet länge, till exempel ett bolån, blir räntebesparingen med rakt lån större.
- Små marginaler: annuitetslånets lägre startkostnad kan ge mer andrum.
Annuitetslån och rakt lån för bolån
För bolån finns dessutom ett amorteringskrav som styr hur mycket du minst måste amortera utifrån belåningsgrad. Många banker låter dig välja mellan annuitet och rak amortering på bolånet och då gäller samma princip: rak amortering ger lägre total ränta men högre kostnad i början. Sedan april 2026 står amorteringskravet i lag och därför har Finansinspektionen upphävt sina tidigare föreskrifter om bolån.
Vanliga frågor om annuitetslån och rakt lån
Hur räknar man ut månadsbeloppet på ett annuitetslån?
Månadsbeloppet räknas ut med annuitetsformeln lånebelopp × r / (1 – (1 + r)^-n), där r är månadsräntan och n antalet månader. För ett lån på 200 000 kronor med 7 procents ränta över tio år blir månadsräntan cirka 0,583 procent och månadsbeloppet 2 322 kronor. Av den första betalningen är 1 167 kronor ränta och 1 155 kronor amortering.
Har jag rätt att få en betalningsplan för mitt lån?
Ja. Konsumentkreditlagen ger dig rätt att utan kostnad få en betalningsplan som visar när kapital, ränta och avgifter ska betalas. Har lånet rörlig ränta gäller planen bara tills räntan eller avgifterna ändras och samma rätt finns kvar i den nya konsumentkreditlagen från 20 november 2026.
Kan jag lösa ett annuitetslån i förtid?
Ja, du har alltid rätt att betala tillbaka lånet före den avtalade tiden och betalar då bara ränta fram till betalningsdagen. Har lånet rörlig ränta får långivaren inte ta ut någon ersättning för förtidsbetalningen. Är räntan bunden kan långivaren ta ut ränteskillnadsersättning, som för andra lån än bolån är högst 1 procent av det förtidsbetalade beloppet, eller 0,5 procent om mindre än ett år återstår.
Varför erbjuder banker oftast annuitetslån?
Banker erbjuder ofta annuitetslån som standard för konsumentlån eftersom den jämna månadskostnaden är enkel för låntagaren att förstå och budgetera för och gör att fler klarar betalningarna över tid. För bolån kan du däremot oftast välja mellan annuitet och rak amortering.
Kan jag byta från annuitet till rakt lån?
Det beror på långivaren och avtalet. För bolån går det ofta att välja eller byta amorteringssätt i samråd med banken. Ett enklare alternativ är att behålla annuitetslånet men amortera lite extra varje månad, vilket sänker den totala räntekostnaden på ett liknande sätt som ett rakt lån.
Spelar valet större roll vid långa lån?
Ja. Ju längre löptid, desto större blir skillnaden i total ränta mellan annuitetslån och rakt lån. På fem år handlar det om några tusenlappar, medan det på ett tjugoårigt lån kan skilja över 30 000 kronor i ränta. Vid långa lån som bolån är skillnaden därför extra viktig att tänka på.